Nuevo: Pulso de IA en la Hotelería Mexicana · Léelo →

Edición: Octubre 2026

Piezas de la edición de Octubre 2026 (slug en formato AAAA-MM).

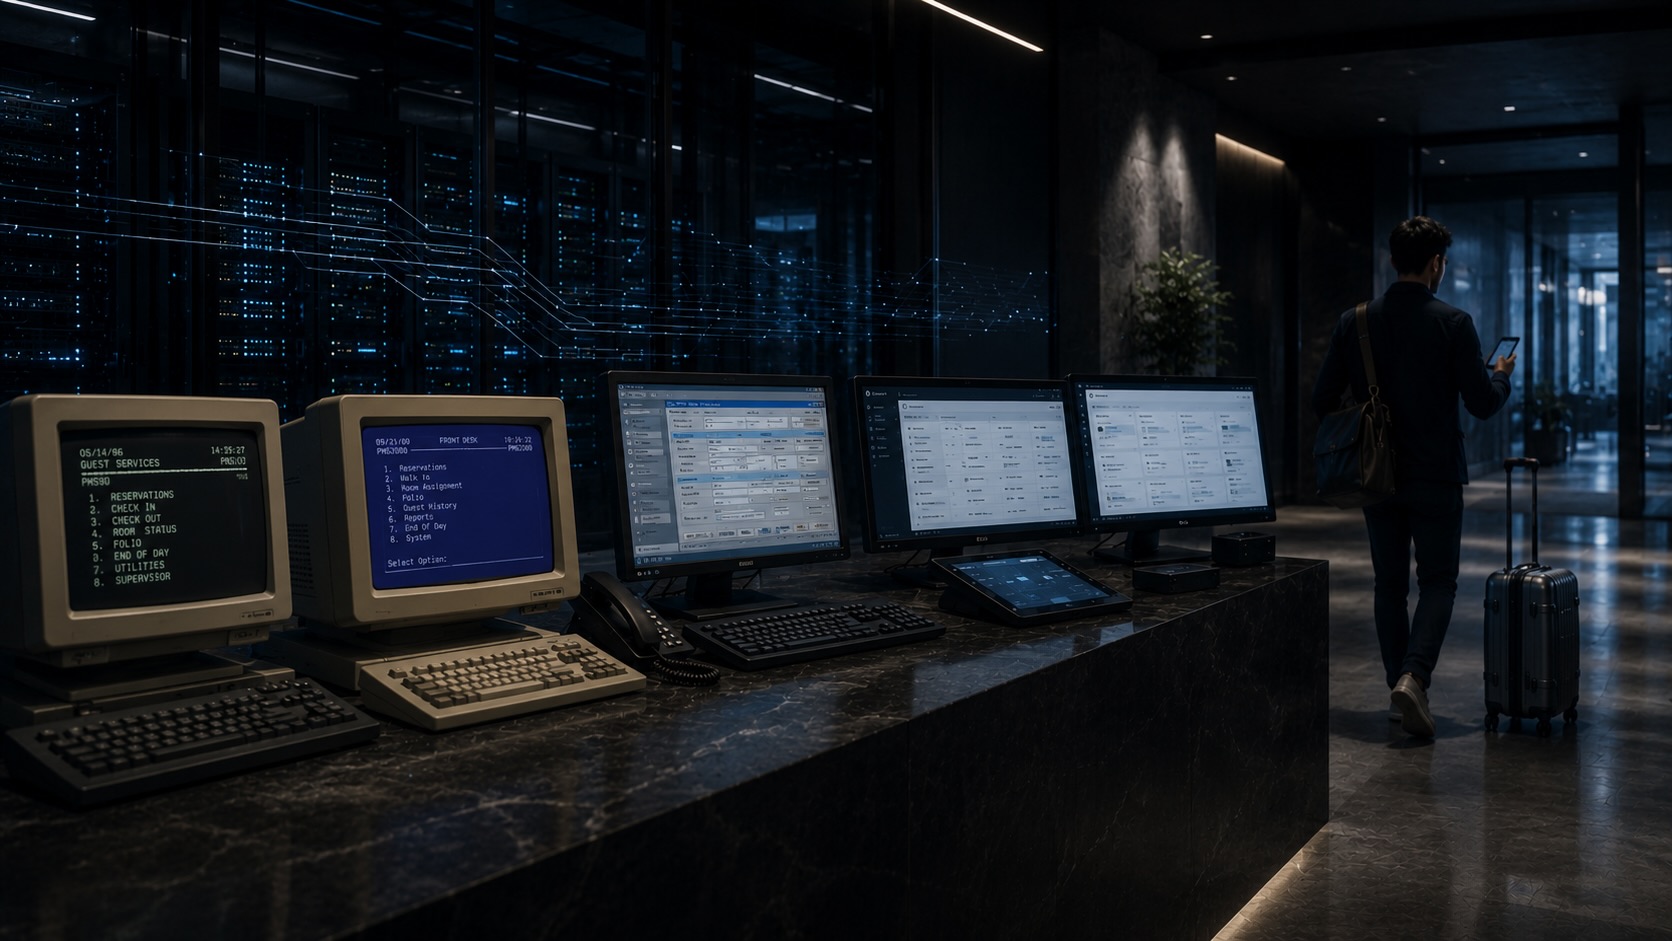
  • El verdadero costo de migrar un PMS

    El verdadero costo de migrar un PMS

    La verdadera decisión no es tecnológica: es elegir entre la complejidad temporal de cambiar o el costo creciente de quedarse atrás. Muchos hoteles ya están pagando ese costo sin saberlo.

    Implicaciones por perfil

    Director de operaciones

    Decidir qué datos vale la pena mover, antes de mover cualquier cosa.

    ¿Tu equipo está migrando datos o está depurando datos? Son proyectos distintos. Los hoteles que trasladan años de perfiles duplicados, contratos vencidos y procesos heredados suelen descubrir los problemas después del go-live, cuando corregirlos es más caro.

    Propietario / Dueño

    Usar el cambio de PMS para rediseñar el stack completo.

    El costo de cambiar de PMS también lleva incluido el costo de seguir operando sin las integraciones, automatizaciones y capacidades de distribución que el ecosistema cloud ya considera estándar.

    Director de Tecnología

    Blindar las integraciones críticas antes de cortar el legacy.

    El riesgo está en las dependencias alrededor del PMS: pagos, distribución, revenue management, CRM y facturación. El año uno, posterior al go-live, se gana o se pierde en las integraciones críticas, no en la plataforma central.

    Más allá de la “moda cloud”, la industria está migrando porque el futuro del ecosistema tecnológico ya se está construyendo sobre esa infraestructura. La verdadera recompensa no es el PMS nuevo, sino las capacidades que habilita: inteligencia artificial, automatización, revenue management más sofisticado, distribución en tiempo real y experiencias digitales para el huésped.

    Cuando las cadenas globales aceleran la migración de sus propiedades a plataformas cloud, el mercado lee dos noticias distintas. Los analistas leyeron consolidación. Los hoteleros independientes leyeron presión. Ambos tenían razón, pero solo uno de los dos va a pagar las consecuencias.

    Lo que se mostró en HITEC 2026, en San Antonio, no es una feria de tecnología. Es el momento donde el ecosistema hace visible una decisión que ya tomó: dejó de invertir en el pasado. Los grandes proveedores no mostraron versiones mejoradas del on-premise. Mostraron plataformas de conectividad middleware, PMS que operan como sistemas de inteligencia y arquitecturas diseñadas para un hotel que ya migró. El stack del futuro tiene forma. Lo que no tiene forma todavía es cómo llegar hasta ahí sin que la operación colapse en el intento.

    Por qué migrar el PMS hotelero ya no es opcional

    El mercado global de PMS hotelero se estima en alrededor de 3,800 millones de dólares en 2025. ¿Quién está empujando esa expansión y a qué velocidad?

    Valor estimado del mercado global de PMS hotelero

    $3.8B

    Mercado global de PMS hotelero · 2025 (USD)

    Valor del mercado, 2025 US$3,800 millones

    Fuente: Global Growth Insights, 2025

    Las cadenas globales están migrando, y lo están haciendo en masa. Oracle reportó en 2025 que la base instalada de OPERA Cloud creció 31% en un año. El efecto en cadena es inmediato: cuando las cadenas globales migran a esa escala, los proveedores de tecnología dejan de invertir en compatibilidad con el legacy. Las integraciones más recientes — channel managers de última generación, pagos tokenizados, herramientas de IA para revenue — se construyen primero para entornos cloud. El hotel que sigue en on-premise no accede a ellas, o las accede con rezago y a mayor costo. No es una penalización explícita. Es la consecuencia natural de no ser la audiencia prioritaria del desarrollo de producto.

    Para el hotel independiente en México — que ya compite con propiedades de cadena que operan con revenue management automatizado y distribución sincronizada en tiempo real — la distancia tecnológica no se mide en versiones de software. Se mide en RevPAR.

    La presión tiene un catalizador regional que los operadores mexicanos no pueden ignorar: la Copa Mundial de la FIFA 2026 exigió a las ciudades sede — Ciudad de México, Guadalajara, Monterrey — procesar flujos de reservas internacionales, pagos multimoneda y sincronización de inventario en tiempo real. Los hoteles con PMS legacy que no pudieron hacerlo perdieron ese negocio frente a propiedades que ya habían migrado, no frente a propiedades que migrarían después.

    Lo que hace atractiva la migración de PMS

    La propuesta de valor de los PMS cloud ha encontrado una narrativa convincente porque responde a problemas reales de la operación hotelera.

    Cuatro beneficios aparecen de forma consistente en casi todas las plataformas:

    Migración estructurada. La transferencia de reservas, perfiles de huéspedes e históricos financieros permite acelerar la transición hacia una infraestructura más moderna sin empezar desde cero.

    Onboarding flexible. Portales de autoconfiguración, bases de conocimiento y recursos de capacitación permiten que los equipos adopten el sistema a su propio ritmo.

    Integraciones abiertas. APIs y marketplaces facilitan la conexión con channel managers, pasarelas de pago, llaves móviles, sistemas de revenue management y otras herramientas que forman parte del stack tecnológico moderno.

    Eficiencia operativa. La eliminación de infraestructura física, la automatización de tareas repetitivas y la centralización de procesos pueden traducirse en menores costos operativos y una mejor utilización del tiempo de los equipos.

    Estas ventajas son reales y explican por qué la industria está migrando a gran velocidad. Sin embargo, capturarlas depende menos de la tecnología que de la capacidad del hotel para gestionar la transición. Entre la firma del contrato y el momento en que esos beneficios se materializan existe una fase crítica de adaptación organizacional. Es ahí donde se define el verdadero costo — y el verdadero valor — de una migración.

    Lo que vive la operación durante una migración de PMS

    Los datos no migran solos

    La promesa de migración automática choca con algo que los propios proveedores reconocen en su documentación técnica — raramente en la sala de ventas: la automatización completa no existe. Siempre hay pasos manuales, validaciones y decisiones de negocio que el hotel debe ejecutar.

    El problema empieza antes de mover un solo registro. Una base de datos de PMS legacy típica contiene una década de perfiles de huéspedes duplicados, contratos corporativos vencidos, folios con errores de captura y campos que no tienen equivalente en el sistema nuevo. “Arrastrar todo” no es una solución — es trasplantar el desorden a una plataforma más cara.

    Importar el histórico completo de perfiles de huéspedes tiene una implicación que ningún director de operaciones quiere escuchar antes de firmar: el PMS nuevo no va a resolver una década de mala gobernanza de datos. Eso es trabajo del hotel, no del vendor.

    “Arrastrar todo” no es una solución — es trasplantar el desorden a una plataforma más cara.

    Turismo Inn Insights

    El onboarding ligero tiene un costo que aparece en las reseñas

    Las plataformas modernas han sofisticado sus recursos de auto-aprendizaje. El problema no es la calidad de los tutoriales — es que un equipo de recepción con alta rotación, aprendiendo sobre la marcha durante temporada media, no procesa videos. Procesa huéspedes.

    El patrón es claro: los proyectos exitosos tratan el go-live como un momento de misión crítica, con planificación por semanas y liderazgo visible de dirección antes de que el equipo lo experimente en un check-in real. Los que fallan asumen que bastan unos tutoriales. Los equipos de recepción, housekeeping, finanzas y revenue necesitan formación específica por rol y acompañamiento presencial en los primeros días de operación. El ahorro de ese entrenamiento se paga en errores de facturación, problemas de conciliación y check-ins más lentos que terminan en reseñas de una estrella que el hotel atribuye al sistema cuando el problema es la implementación.

    Para un hotel boutique con plantilla reducida — el perfil dominante en Ciudad de México — cada hora de entrenamiento es una hora menos en operación. La tentación de “aprender sobre la marcha” es comprensible. Las consecuencias son predecibles y están documentadas.

    Las APIs abiertas no eliminan la fricción: la redistribuyen

    El discurso de “open API” crea la impresión de que conectar el channel manager, la pasarela de pagos, el POS y el sistema de llaves digitales es cuestión de activar toggles. En proyectos reales, las integraciones son el factor que más frecuentemente retrasa el cut-over y el que más silenciosamente destruye la confianza del equipo en el sistema nuevo.

    Hay una regla práctica de implementación que los vendors raramente comunican antes de la firma: si una integración crítica no está estabilizada al menos 60 días antes del go-live, el riesgo de fallas en facturación y distribución es alto. Cambiar un proveedor de pagos de último minuto, sin plan de contingencia manual, genera problemas que después se atribuyen al PMS cuando en realidad responden a diseño incompleto del stack.

    En Ciudad de México, el contexto agrava la fricción: la sincronización con el esquema de facturación electrónica del SAT, la conciliación con bancos locales y la correcta distribución de inventario entre OTAs, agencia corporativa y venta directa web no admiten errores durante la transición. Un overbooking en los primeros días del sistema nuevo no es un error técnico — es una crisis de reputación con consecuencias en Booking.com que duran meses.

    El PMS nuevo llega a hábitos que nadie mapeó

    Hay un problema que ningún proyecto de tecnología resuelve solo: la organización construyó sus procesos alrededor del sistema anterior. Recepción sabe cómo hacer un cierre nocturno en el legacy. Contabilidad reconoce sus reportes. Housekeeping lleva el control en el formato que aprendió hace cinco años.

    Cuando llega el PMS cloud, la tecnología choca con hábitos que no están escritos en ningún manual. Los estudios de implementación son consistentes: el fracaso rara vez es tecnológico. Es resistencia no atendida que se expresa en workarounds — el equipo que imprime las listas porque “es más fácil”, el turno de noche que sigue usando el sistema viejo porque nadie le explicó el nuevo. Esos workarounds no desaparecen solos. Se vuelven permanentes y producen datos inconsistentes entre turnos que el hotel tardará meses en detectar y años en corregir.

    Lo que HITEC 2026 revela sobre el stack post-migración

    En San Antonio, entre las más de 370 empresas presentes, hubo algo más revelador que los productos individuales: lo que nadie exhibió.

    No hubo stands dedicados a mejorar la experiencia on-premise. No hubo vendors mostrando cómo extender la vida útil del legacy con parches de integración. Lo que ocupó los 83,000 pies cuadrados del Henry B. González Convention Center fue la siguiente generación del problema — el que tienen los hoteles que ya migraron y ahora necesitan gobernar el stack que construyeron.

    Hapi presentó Folio Finder, una plataforma que unifica el acceso a folios de huéspedes a través de múltiples propiedades y sistemas PMS heterogéneos. Ese producto solo tiene mercado en un mundo donde la migración cloud ya ocurrió y el problema ahora es la coherencia de datos entre sistemas que ya están conectados. La lectura de fondo: el debate cloud versus on-premise ya está superado y el foco pasó a interoperabilidad, escalabilidad y workflows de IA. HITEC 2026 no exhibió el futuro del PMS — exhibió el futuro de lo que viene después del PMS. El hotel que todavía no migró no es la audiencia de esa conversación.

    Las cinco decisiones del año uno de la migración

    Si la migración es inevitable — y los datos, las cadenas y el ecosistema de proveedores lo confirman — la pregunta relevante no es si moverse. Es cómo diseñar el año uno para que sea una transformación real y no un cambio de software caro.

    Decidir qué datos vale la pena mover, antes de mover cualquier cosa. El ejercicio de limpieza y gobierno de datos — qué perfiles de huéspedes se conservan, cuáles se depuran, qué contratos corporativos tienen vigencia real — ocurre antes del go-live, no después. Los hoteles que usan la migración como oportunidad para construir un registro maestro limpio llegan al año dos con una ventaja de datos que los que “arrastraron todo” tardan años en alcanzar.

    Tratar el go-live como inicio, no como fin. El cut-over no es el cierre del proyecto — es el inicio de la fase más difícil. Los equipos que llegan al go-live sin haber ensayado escenarios de falla y sin soporte reforzado en los primeros días descubren que el sistema funciona, pero nadie sabe usarlo bien todavía.

    Nombrar campeones internos con tiempo protegido para el proyecto. Sin referentes por área — alguien en recepción, alguien en finanzas, alguien en revenue — las implementaciones producen configuraciones inconsistentes entre turnos y workarounds que se vuelven permanentes. En hoteles boutique con plantillas pequeñas, esto no es un lujo organizacional. Es la diferencia entre un año uno manejable y uno que consume la energía de todo el equipo.

    Blindar las integraciones críticas antes de cortar el legacy. La regla de los 60 días no es arbitraria: es el tiempo mínimo para probar la sincronización de inventario con OTAs, verificar la conciliación con facturación electrónica local y asegurarse de que POS y PMS se comunican en escenarios reales, no solo en el entorno de prueba. Los hoteles que cortan el legacy antes de que las integraciones estén estables no están migrando a cloud. Están migrando a caos.

    Usar el cambio de PMS para rediseñar el stack completo. La mayor oportunidad de una migración no está en el PMS nuevo — está en lo que el PMS nuevo permite hacer con el resto del stack. Un PMS cloud con APIs abiertas puede alimentar un CRM con datos de comportamiento del huésped, conectarse a un RMS para automatizar decisiones de pricing y sincronizar con el channel manager sin intervención manual. Eso no ocurre solo. Requiere un diseño deliberado que la mayoría de los hoteles no hace porque está demasiado ocupado sobreviviendo el go-live.

    El costo de esperar tiene una fecha de vencimiento

    Hay una secuencia que el sector latinoamericano está viviendo en tiempo real: las cadenas globales migran → los proveedores reorientan su inversión → el legacy se queda sin soporte nuevo → los hoteles que esperaron descubren que el costo de migrar subió y las opciones disponibles bajaron.

    Ese ciclo no es una predicción. Es lo que ya está ocurriendo. Lo que se exhibió en San Antonio es evidencia de en qué punto del ciclo está el mercado: ya pasó la etapa de debate sobre si migrar. Ahora el debate es sobre qué hacer con el stack que resultó de migrar.

    El año uno de una migración bien diseñada duele. Pero tiene fecha de fin. Operar en un sistema que el ecosistema dejó de priorizar no la tiene.

    Fuentes
    1. Global Growth Insights — mercado global de PMS hotelero — 2025
    2. Oracle Hospitality — crecimiento de la base instalada de OPERA Cloud — 2025
  • El cuarto ya no alcanza. Ingresos auxiliares más allá del RevPAR

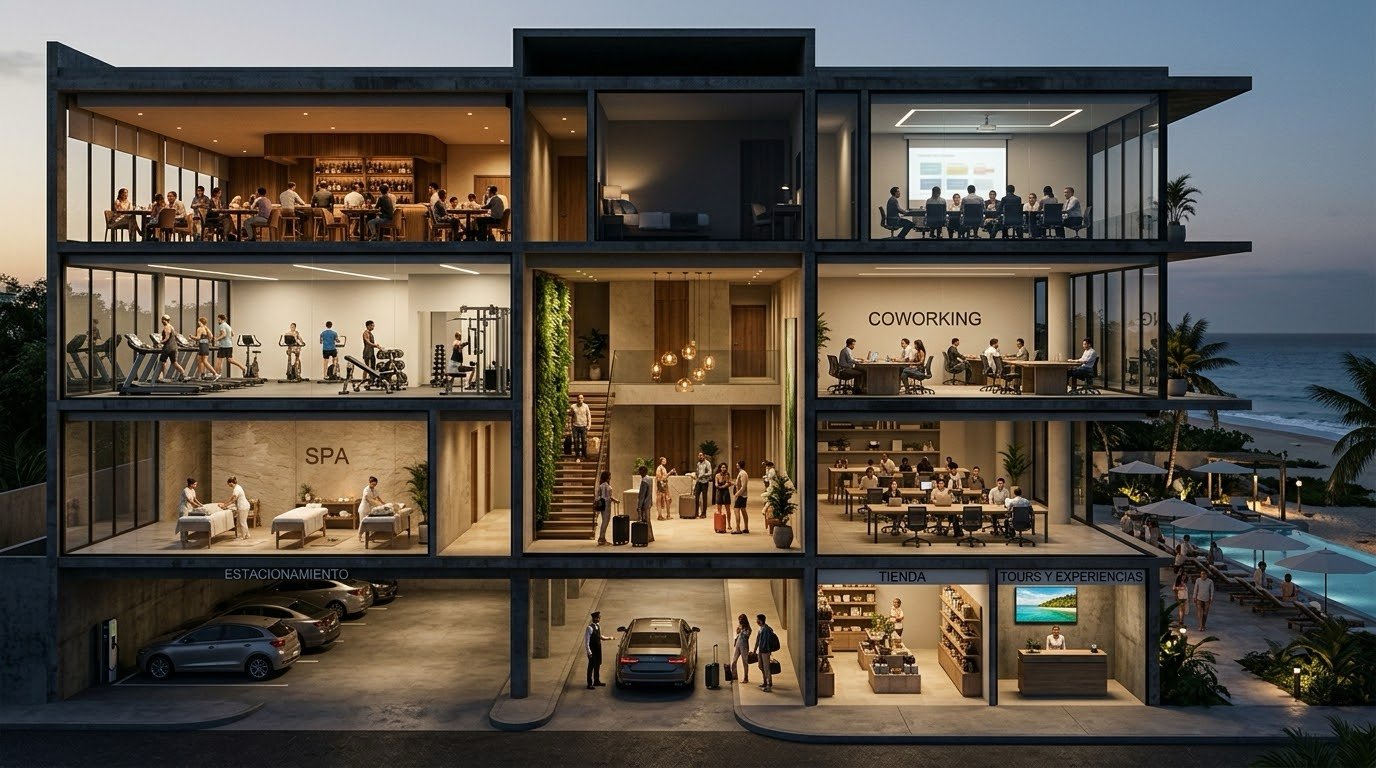
    El cuarto ya no alcanza. Ingresos auxiliares más allá del RevPAR

    La industria sabe que el cuarto ya no alcanza y está respondiendo con herramientas. Lo que esas herramientas no resuelven solas es la pregunta organizacional previa: ¿quién en esta propiedad es responsable del TRevPAR?

    Implicaciones por perfil

    Revenue Manager

    Calcula tu TRevPAR real antes de la próxima reunión de estrategia.

    Suma el ingreso total de la propiedad del último trimestre — cuartos, F&B, spa, estacionamiento y otros — y divídelo entre las habitaciones disponibles en ese período. Compara ese número con tu RevPAR. Si la brecha entre ambos es menor al 30%, tu propiedad está dejando ingresos auxiliares sin capturar o sin visibilidad. El siguiente paso es identificar qué centro de ingreso no tiene objetivo activo — ese es tu punto de entrada.

    GM

    Revisa tu estructura de reporte antes de evaluar cualquier herramienta de upselling.

    Si F&B, spa y operaciones de cuartos reportan por separado sin un P&L consolidado por huésped, no tienes los datos para gestionar TRevPAR. La acción concreta es definir quién tiene mandato transversal sobre el ingreso total — puede ser el Revenue Manager con alcance ampliado, puede ser una reunión semanal con todos los jefes de departamento alrededor de una sola métrica. Sin ese mandato explícito, ninguna herramienta de upselling va a mover el número de forma sostenida.

    Owner

    Pide el TRevPAR de los últimos 12 meses desglosado por centro de ingreso.

    Si tu operador no puede entregarlo, eso ya es información: la propiedad no tiene visibilidad sobre cómo se genera el ingreso total. Un RevPAR sólido con TRevPAR débil indica que el operador está llenando cuartos pero no está convirtiendo esa ocupación en valor total de la propiedad. Esa brecha tiene un costo directo en GOP y en valorización del activo.

    Un reporte de HotelData.com publicado en febrero de 2026 registró una caída de TRevPAR del 8.8% interanual en hoteles de Estados Unidos — de 165.95 a 151.34 dólares. RevPAR también cayó. Los márgenes se comprimieron. La demanda no desapareció: se volvió más selectiva y gastó menos fuera del cuarto. El informe lo llama “profit squeeze”. Lo que no nombra es la causa estructural: para una parte significativa de la industria, el modelo de ingresos sigue dependiendo de una sola variable que el hotel controla cada vez menos: la habitación.

    Caída interanual · TRevPAR EE.UU.

    ↓ 8.8%

    Hoteles de Estados Unidos · 2024 vs 2025

    TRevPAR 2024 $165.95

    TRevPAR 2025 $151.34

    Diferencia −$14.61

    Fuente: HotelData.com · Febrero 2026

    RevPAR optimizado, modelo incompleto

    RevPAR — ingreso de habitaciones dividido entre habitaciones disponibles — fue durante décadas el indicador central del desempeño hotelero. Es una métrica útil y seguirá siéndolo. El cambio de mentalidad está en dejar de confundir la parte con el todo.

    Un hotel que optimiza RevPAR sin visibilidad sobre sus otros centros de ingreso puede reportar una tarifa promedio sólida mientras su restaurante pierde dinero, su spa opera por debajo de capacidad y sus salas de reunión permanecen vacías tres días a la semana. En ese hotel, el Revenue Manager está haciendo bien su trabajo dentro de los límites de lo que mide. El modelo, sin embargo, está dejando dinero sobre la mesa en cada habitación ocupada.

    TRevPAR — ingreso total de la propiedad dividido entre habitaciones disponibles — captura esa diferencia. Un TRevPAR en crecimiento con RevPAR plano indica que la estrategia de ingresos auxiliares está funcionando. Un TRevPAR débil con RevPAR sólido revela que el hotel está llenando cuartos pero no está convirtiendo esa ocupación en valor total. Son dos diagnósticos distintos que la métrica tradicional no permite distinguir.

    Que las herramientas no operen sin estrategia.

    La respuesta del mercado al estancamiento de ingresos ha sido, en su mayoría, tecnológica. En agosto de 2025, HSMAI publicó su Ancillary Revenue Strategy Playbook: Going Beyond Room Revenue, posicionando los ingresos auxiliares como driver central de rentabilidad. En ese mismo período, Mews anunció la integración de Atomize como motor de revenue management con IA orientado a “monetizar cada metro cuadrado de la propiedad”. En marzo de 2026, Canary Technologies fue reconocido como mejor software de upselling en los HotelTechAwards, con más de 25,000 reseñas de hoteleros.

    Las señales del mercado son consistentes: la industria sabe que el cuarto ya no alcanza y está respondiendo con herramientas.

    Lo que esas herramientas no resuelven solas es la pregunta organizacional previa: ¿quién en esta propiedad es responsable del TRevPAR? En la mayoría de los hoteles independientes y cadenas regionales de LATAM, la respuesta honesta es que nadie lo es de forma explícita. El Revenue Manager gestiona habitaciones. F&B reporta a Alimentos y Bebidas. El spa tiene sus propios objetivos. El estacionamiento es una línea en el P&L que nadie revisa demasiado. Cada función optimiza su silo. El TRevPAR, si se calcula, es un resultado — no un objetivo gestionado activamente.

    Un proveedor de upselling con IA no cambia esa arquitectura. Puede agregar una capa de automatización encima de ella, pero si los sistemas subyacentes no están integrados — PMS, POS, CRM, RMS hablando entre sí —, las recomendaciones personalizadas no tienen datos suficientes para ser realmente personalizadas. Y si no hay nadie con responsabilidad transversal sobre el ingreso total, la herramienta opera sin estrategia.

    Lo que la tecnología sí puede hacer

    Aclarado el límite, el argumento tecnológico es legítimo en su territorio. La IA aplicada a upselling resuelve un problema real de timing y relevancia: el huésped que recibe una oferta de upgrade genérica en el momento equivocado la ignora o la percibe como presión comercial. El que recibe una recomendación de spa calibrada a su historial de preferencias, entregada en la ventana pre-arrival, en el contexto correcto, la percibe como atención.

    La diferencia no es solo de conversión — es de percepción de valor. Y esa percepción tiene consecuencias directas sobre NPS, reseñas online y probabilidad de retorno, métricas que a su vez afectan la tarifa que el hotel puede sostener en el siguiente ciclo.

    Los proveedores de hotel tech reportan incrementos de 10 a 20% en ingresos auxiliares cuando las ofertas se personalizan con IA y se entregan en momentos clave del journey: post-reserva, pre-llegada, check-in, durante la estancia. Esas cifras vienen de implementaciones donde los sistemas están integrados y hay una estrategia detrás. No son el resultado automático de instalar una herramienta.

    La pregunta que el indicador no hace sola

    En LATAM, la brecha tecnológica complica el panorama. Un hotel independiente en Ciudad de México, Medellín u Oaxaca que opera con un PMS básico desconectado del POS y sin CRM no tiene los datos para que ningún motor de IA funcione bien. Para esas propiedades, la conversación sobre TRevPAR no empieza con una herramienta — empieza con una decisión de arquitectura: qué sistemas necesito conectar, en qué orden, con qué recursos.

    Las cadenas regionales enfrentan una versión distinta del mismo problema: tienen más tecnología, pero en silos. La integración entre sistemas es el proyecto que siempre está en la lista y nunca llega al tope de prioridades hasta que los números lo fuerzan.

    Contexto LATAM · Hoteles independientes y cadenas regionales

    En LATAM, la conversación sobre TRevPAR no empieza con una herramienta — empieza con una decisión de arquitectura.

    Un hotel independiente que opera con un PMS básico desconectado del POS y sin CRM no tiene los datos para que ningún motor de IA funcione bien. Las cadenas regionales enfrentan una versión distinta del mismo problema: más tecnología, pero en silos. La integración entre sistemas es el proyecto que siempre está en agenda y raramente escala a prioridad hasta que los números lo exigen.

    Hotel independiente

    PMS básico sin integración a POS ni CRM. Sin datos consolidados, la IA no tiene con qué personalizar.

    Cadena regional

    Stack más completo, pero en silos por departamento. El TRevPAR existe como número, no como objetivo gestionado.

    El reporte de HotelData.com sobre la caída de TRevPAR en 2025 puede ser ese momento para algunos mercados. La presión ya es visible. La pregunta que el indicador no responde solo es la más importante: ¿quién en tu propiedad tiene mandato para gestionarlo?

    Fuentes
    1. HotelData.com, febrero 2026 — [URL por verificar]
    2. HSMAI Ancillary Revenue Strategy Playbook, agosto 2025 — [URL por verificar]
    3. Mews/Atomize, agosto 2025 — [URL por verificar]
    4. HotelTechAwards 2026, Canary Technologies — [URL por verificar]
  • Por qué la IA llegó primero a Revenue y luego a Front Desk

    Por qué la IA llegó primero a Revenue y luego a Front Desk

    La IA llegó primero a Revenue por una razón económica, no tecnológica: ahí mueve un margen que se mide y se compara. En Front Desk mejora la experiencia, pero no suma ingresos.

    Implicaciones por perfil

    Director General / GM

    Pedir el caso de IA en números, no en demos.

    En Revenue el valor se defiende con margen frente al histórico. Es la evidencia que un GM necesita cuando el dueño pregunta por qué el precio está por encima o por debajo del hotel de enfrente.

    Director Comercial / Revenue

    Ordenar 18 a 24 meses de histórico antes de elegir sistema.

    Es el requisito obligatorio, y los patrones de 2020-2021 llegan contaminados por la pandemia. Con el histórico en orden la recomendación llega mejor fundamentada; la decisión de precio sigue siendo del director.

    Owner

    Comparar IA en Revenue e IA en Front Desk con la misma vara.

    Una se mide en margen y EBITDA; la otra, en carga operativa. Poner ambas en la misma tabla de retorno ordena dónde conviene invertir primero.

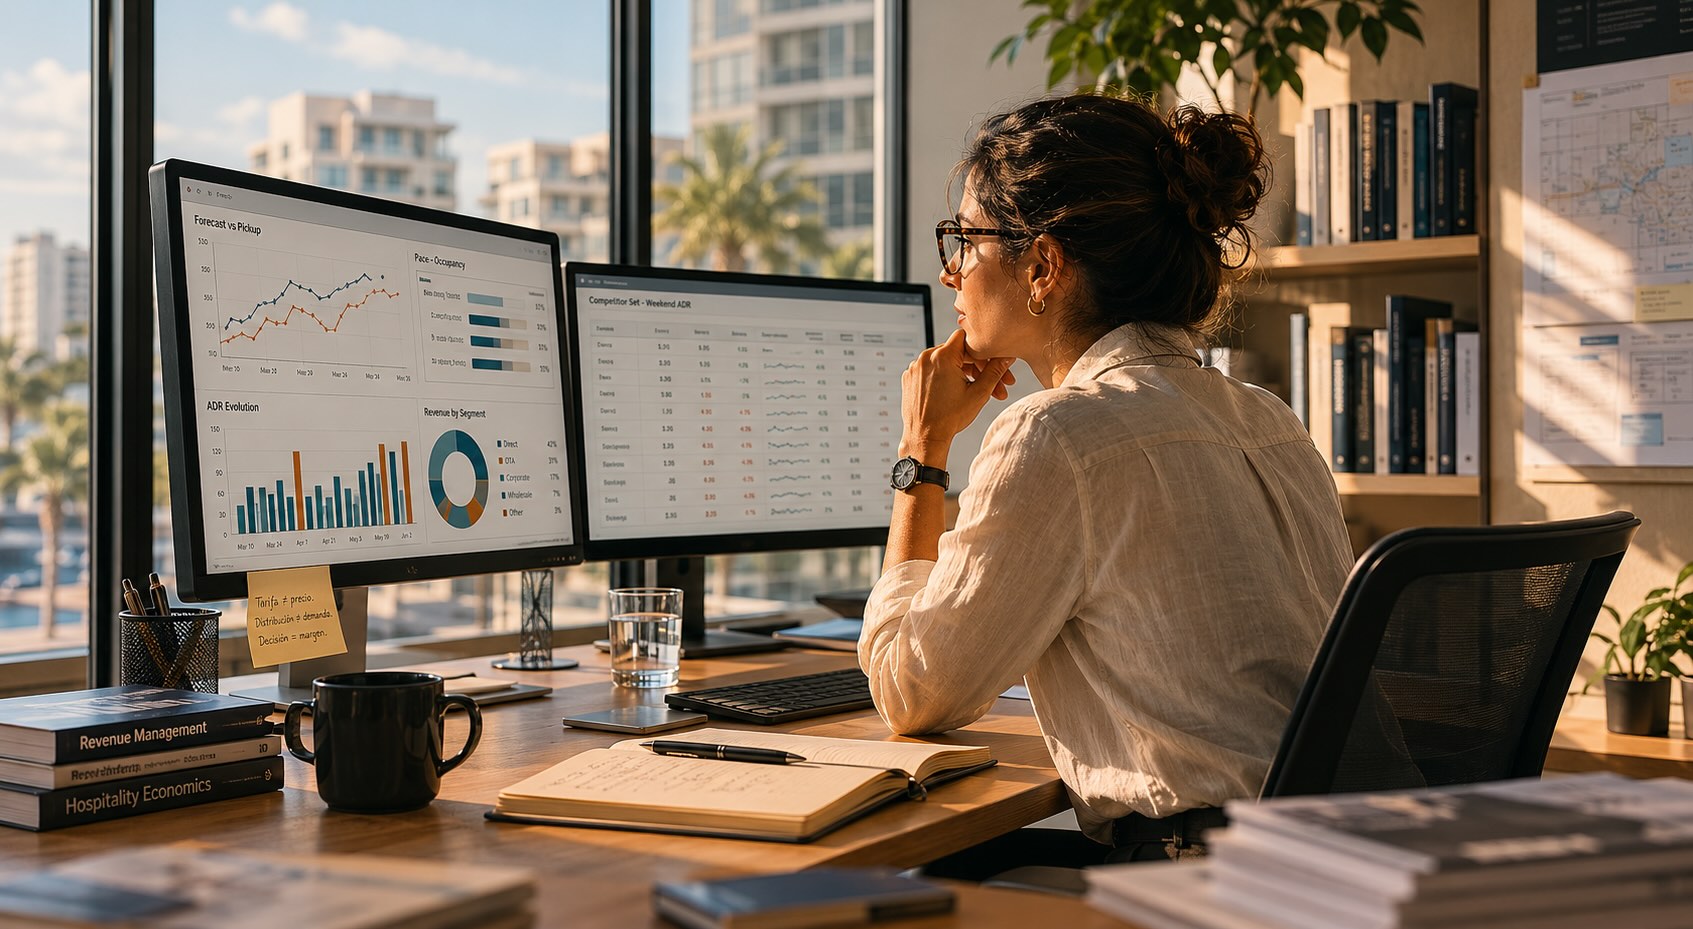
    Si bien el debate público sobre la IA en el sector turístico suele enfocarse en chatbots para recepción y asistencia virtual, el despliegue de capital más relevante en México está ocurriendo tras bambalinas. La verdadera transformación se vive en las oficinas de Revenue Management, ese espacio invisible para el huésped donde especialistas analizan métricas y definen estrategias de precios frente a monitores, en una labor técnica y solitaria. Su enfoque absoluto está en optimizar el pricing, entender la demanda y eliminar las ineficiencias de sus infraestructuras actuales. Comprender el porqué de esta tendencia requiere analizar la evolución de la industria en el último cuarto de siglo.

    Por qué la IA en Revenue es operación, no “tecnología”

    La razón por la cual los hoteleros mexicanos están adoptando IA en revenue con más velocidad que en front desk no es tecnológica. Es económica.

    Un chatbot en front desk resuelve un problema de conveniencia y consistencia: reduce llamadas, estandariza respuestas, mejora experiencia tardía. Son mejoras. Válidas. Pero no son incrementales de ingresos.

    IA en revenue resuelve un problema de optimización de margen directo. Cuando un sistema de IA sugiere un precio, y ese precio genera 2% más de margen neto que el promedio histórico del director de revenue —eso es dinero adicional en la cuenta de resultados. Dinero que se puede medir, que está ligado a decisiones reales, que impacta EBITDA.

    Eso es diferente a “mejorar experiencia”. Eso es aumentar beneficio operativo.

    Un director de revenue en una cadena de 8 hoteles que adopta IA puede demostrar esto al dueño con números. Un director de front desk que instala un chatbot está demostrando reducción de carga operativa, no impacto en revenue. Son narrativas completamente diferentes.

    Cómo opera la IA en pricing: límites reales, no ciencia ficción

    Aquí es donde la versión real y la imaginación mediática divergen completamente.

    La IA en revenue management en México opera así:

    1. Histórico estructurado: El sistema ingiere 18-24 meses de datos de ocupación, pricing y competencia. Esto es obligatorio.
    2. Modelado de demanda: A partir de ese histórico, aprende qué patrones de demanda están correlacionados con qué eventos, fechas, épocas. Una boda en el hotel vs. eventos de negocios vs. turismo de playa tienen patrones radicalmente diferentes.
    3. Optimización de margen: Para cualquier fecha próxima, el sistema calcula: “Si cobro X precio, tengo probabilidad Y de llenar la habitación a Z margen.” Luego sugiere un rango de precios, con recomendación.
    4. Decisión humana: El director de revenue —o gerente de operaciones en hoteles pequeños— revisa la recomendación. Puede aceptarla, rechazarla o ajustarla. Sigue siendo una decisión humana.

    El sistema no es predictivo perfecto. De hecho, la mayor limitación de IA en revenue mexicana es que datos históricos están contaminados: pandemia destruyó patrones de 2020-2021. Eventos recientes (inseguridad en ciertos destinos, cambios políticos, evolución de preferencias post-pandemia) generan ruido estadístico en el aprendizaje.

    Pero incluso con esa limitación, la mayoría de directores de revenue reporta: “El sistema sugiere cosas que no hubiera pensado. A veces mejoran margen, a veces no. Pero me obliga a razonar estructuralmente.”

    Eso es lo que hace que sea adopción real, no hype.

    Por qué Front Desk es una batalla diferente

    Ahora bien, ¿por qué el frente no? Hay razones estructurales.

    Complejidad operativa: Front desk es interfaz con personas, cada una con variables únicas: preferencias, necesidades especiales, situaciones inesperadas. Un chatbot puede resolver transacciones estándar (reserva, cambio de habitación, check-in). Pero un cliente con problema real requiere juicio humano, empatía, y autoridad para tomar decisiones (compensaciones, excepciones, cambios).

    Costo de error es reputacional: Si una IA de revenue sugiere un precio mal y pierdes 150 dólares de margen, es un número. Si un chatbot de front desk comete un error que molesta a un cliente, ese cliente deja una reseña de 2 estrellas que afecta booking futuro. El costo del error es diferente.

    Madurez del producto: Los sistemas de IA de revenue están especializados en hotelería desde hace años. Existen precedentes de uso real en México. Los chatbots de front desk son aún genéricos, con ajustes limitados a contexto operativo real de un hotel mexicano.

    Presión competitiva: Dos hoteles competidores comparten los mismos distribuidores, el mismo mercado, los mismos clientes. Si uno optimiza pricing mejor, gana margen. Eso crea presión económica de adopción. Si un hotel tiene chatbot y el otro no, eso no genera presión competitiva equivalente. El cliente elige basado en precio, ubicación, reputación —no en si hay chatbot o no.

    Cómo la aeronáutica entrenó a los hoteles para pensar en perecibilidad

    En los años sesenta, American Airlines e IBM desarrollaron SABRE, el primer gran sistema de reservaciones en tiempo real, capaz de consultar inventario y procesar reservas en segundos en lugar de los casi 90 minutos que tomaban los sistemas manuales.

    Con el tiempo, ese sistema empezó a acumular algo todavía más valioso que las reservaciones mismas: datos. Datos sobre demanda, comportamiento de compra, horarios, ocupación y sensibilidad al precio.

    Un asiento vacío después del despegue desaparecía para siempre. Una habitación vacía después de medianoche también.

    La Airline Deregulation Act de 1978 cambió por completo esa lógica. Al eliminar gradualmente el control gubernamental sobre rutas y tarifas, las aerolíneas quedaron expuestas a una competencia mucho más agresiva. Las tarifas reales bajaron, aparecieron nuevos operadores, aumentaron los factores de ocupación y volar empezó a ser accesible para muchos más pasajeros. Pero esa misma presión también obligó a las compañías a monetizar mejor cada asiento disponible.

    Tras la desregulación, American Airlines descubrió que competir ya no consistía únicamente en volar más rutas. Consistía en vender mejor cada asiento antes de que el avión despegara. El entonces CEO de American, Robert Crandall, bautizó esa lógica como yield management: usar modelos matemáticos y análisis de demanda para decidir cuántos asientos vender baratos, cuántos reservar para pasajeros de último minuto y cómo maximizar el ingreso total de cada vuelo.

    El sistema era tan rentable que cada nueva generación de modelos aportaba más de 100 millones de dólares anuales adicionales para la aerolínea. Y eventualmente llamó la atención de otra industria que operaba bajo exactamente la misma física económica.

    En los años ochenta, Crandall compartió esos resultados con J. W. “Bill” Marriott Jr., entonces líder de Marriott International. La conversación giraba alrededor de una idea simple pero demoledora: un hotel y una aerolínea tenían el mismo problema estructural. Ambos vendían inventario perecedero. Un asiento vacío después del despegue desaparecía para siempre. Una habitación vacía después de medianoche también.

    Marriott adoptó rápidamente la lógica de yield management, pero decidió cambiarle el nombre. Revenue management sonaba menos aeronáutico y más compatible con la hospitalidad. A partir de ahí, la cadena desarrolló sus propios sistemas de forecast y optimización tarifaria para decidir, noche por noche y habitación por habitación, qué tarifa debía venderse, en qué canal y bajo qué restricciones. A mediados de los noventa, esa disciplina ya generaba entre 150 y 200 millones de dólares adicionales al año para Marriott.

    Revenue management en Marriott

    US$150–200 M

    Ingreso adicional anual atribuido a la disciplina en Marriott International, a mediados de los años noventa.

    American Airlines, por cada generación de modelos de yield management +US$100 M al año

    Reservación en SABRE frente a sistemas manuales segundos vs. casi 90 min

    Fuente: [fuente por identificar] [URL por verificar]. Cifras tal como las plantea el texto.

    El puente entre ambas industrias también tuvo arquitectos concretos. Uno de ellos fue Robert G. Cross, consultor que ayudó a trasladar los principios de yield management desde las aerolíneas hacia cadenas como Marriott e IHG, y que más tarde popularizaría el término revenue management en su libro Revenue Management: Hard-Core Tactics for Market Domination.

    Con esa transición, el revenue management dejó de ser una técnica especializada de aerolíneas y se convirtió en parte central de la lógica comercial hotelera moderna. Cuatro décadas después, la IA que hoy entra a los hoteles por la mesa de pricing no representa una ruptura con esa historia. Es su continuación natural: modelos cada vez más sofisticados intentando resolver el mismo problema que obsesionaba a las aerolíneas hace cuarenta años —cómo vender el inventario correcto, al cliente correcto, en el momento correcto y al precio correcto.

    Qué cambió cuando llegaron las OTAs a México

    Hasta mediados de los años 2000, los hoteles mexicanos no tenían mucha presión para optimizar pricing. La mayoría controlaba su distribución.

    Llamabas a tours, agencias de viajes, y al hotel directamente. Las decisiones de precio eran anuales, negociadas en contrato, y relativamente estables.

    El impacto de Booking.com, Expedia y otros distribuidores digitales fue más que un cambio de canal. Fue un cambio de variable económica. De repente, el precio del cuarto podía alterarse no cada año, sino cada hora, porque los competidores lo estaban haciendo. Un hotel de 100 cuartos en Cancún ya no negociaba con 5 agencias conocidas. Competía con 800 propiedades en su búsqueda directa de Booking.

    Eso creó fricción operativa inmediata. Los gerentes generales comenzaron a recibir preguntas de dueños: “¿Por qué nuestro precio es más alto que el del hotel de enfrente? ¿Por qué bajó nuestra ocupación?” La respuesta requería entender demanda, competencia y optimización de margen en tiempo real. Eso era manualmente imposible.

    Fue la presión de las OTAs —no la tecnología como concepto— la que instaló revenue management como necesidad estructural en la operación hotelera mexicana.

    Contexto sectorial

    Dos choques de competencia obligaron a vender mejor el inventario.

    En ambos casos la presión no vino de la tecnología sino de la competencia en precio: la desregulación expuso a las aerolíneas a rivales más agresivos, y las OTAs convirtieron el precio del cuarto en una variable que cambia por hora. La IA de revenue hereda esa misma lógica económica.

    Aerolíneas · 1978

    La Airline Deregulation Act elimina gradualmente el control sobre rutas y tarifas; más competencia y la necesidad de monetizar cada asiento. Fuente: [fuente por identificar] [URL por verificar]

    Hoteles mexicanos · mediados de los 2000

    Con Booking.com y Expedia, el precio del cuarto pasa de anual y contractual a poder cambiar cada hora. Fuente: [fuente por identificar] [URL por verificar]

    El salto: spreadsheet – software – IA: aceleración económica

    Durante años, los hoteles mexicanos intentaron resolver esto con herramientas básicas. Spreadsheets. Algunas propiedades usaban datos de competencia que compraban a consultoras, actualizados una vez por semana. Otros usaban sistemas de revenue muy primitivos que solo automatizaban lo obvio: ocupación alta, sube precio; ocupación baja, baja precio.

    La limitación no era conceptual. Era computacional. Revenue management en operación real requiere procesar variables simultáneamente:

    • Ocupación histórica por fecha
    • Reservas confirmadas
    • Reservas en riesgo (opcionales, grupos que podrían cancelar)
    • Patrones de demanda a 7, 14, 21, 30 días
    • Precios de competencia
    • Eventos locales
    • Seasonalidad
    • Políticas de cancelación
    • Correlaciones entre mercados de origen (qué sucede en EUA si hay movimiento económico, qué sucede en el mercado doméstico)

    Un director de revenue intentando esto manualmente en un spreadsheet es un operador intentando hacer cálculo diferencial con lápiz y papel. Técnicamente posible. Prácticamente no viable.

    El software de revenue de hace 10 años resolvió parte de la ecuación. Pero la parte que no resolvía era crítica: la decisión de qué precio cobrar cuando hay incertidumbre real sobre la demanda futura. El software podía mostrar números. El humano debía interpretarlos.

    Ese espacio interpretativo es donde entra la IA. No como un reemplazo. Como amplificador de capacidad.

    Fuentes
    1. SABRE (American Airlines e IBM): años sesenta; tiempo de reservación de casi 90 minutos en sistemas manuales. [fuente por identificar] [URL por verificar]
    2. Airline Deregulation Act de 1978. [fuente por identificar] [URL por verificar]
    3. Robert Crandall y el origen del yield management en American Airlines; más de 100 millones de dólares anuales por generación de modelos. [fuente por identificar] [URL por verificar]
    4. Intercambio entre Crandall y J. W. “Bill” Marriott Jr. en los años ochenta; entre 150 y 200 millones de dólares anuales adicionales para Marriott a mediados de los noventa. [fuente por identificar] [URL por verificar]
    5. Robert G. Cross, Revenue Management: Hard-Core Tactics for Market Domination. [URL por verificar]
    6. Llegada de Booking.com y Expedia al mercado hotelero mexicano; cambio de precios anuales a precios que cambian por hora. [fuente por identificar] [URL por verificar]
    7. Cifras del texto sin fuente declarada (2% de margen, 18-24 meses de histórico, cadena de 8 hoteles, 800 propiedades en Booking, 150 dólares de margen): [por definir: fuente o rotular como estimación propia o ilustrativa]
  • El canal cero: visibilidad de hoteles en IA

    El canal cero: visibilidad de hoteles en IA

    El canal de distribución que más impacta el margen del hotel se está erosionando en una fase que no aparece en ningún reporte: la conversación con la IA que ocurre antes de que el viajero abra una OTA.

    Implicaciones por perfil

    Director General / GM

    Auditar hoy la presencia de la propiedad en ChatGPT y Gemini con tres prompts sobre el destino y segmento.

    La pregunta operativa es si los LLMs que usan los clientes potenciales de mayor valor citan la propiedad, con qué atributos y a qué canal apuntan. No se necesita nueva tecnología para empezar a medirlo.

    Director Comercial / Revenue

    Identificar si el canal cero tiene línea en el análisis de CPA actual; si no, es una brecha de medición activa.

    El costo de no gestionar este canal es difuso pero acumulativo: share de venta directa que se cede a OTAs en una fase anterior a la que actualmente se mide. La integración Lighthouse + Hotelrank.ai permite añadir esta métrica al dashboard existente sin cambiar de proveedor.

    Owner

    Antes de evaluar herramientas de visibilidad en IA, auditar y centralizar el contenido oficial de la propiedad en el propio dominio.

    La brecha de datos estructurados es más aguda en el hotel independiente: la información más completa de la propiedad probablemente vive en Booking.com, no en el sitio del hotel. Esa cesión es el problema de raíz, y cualquier herramienta de visibilidad en IA opera sobre esa base.

    En abril de 2026, Skift Research analizó cómo los modelos de lenguaje citan a Hyatt cuando un viajero les pregunta sobre esa cadena. La fuente más citada no era Hyatt.com. Era NerdWallet — un sitio de finanzas personales — con 13.6% de las menciones. Más que el sitio oficial de la cadena.

    Hyatt opera programas de marketing digital entre los más desarrollados del sector hotelero global. Tiene décadas de inversión en SEO, contenido y posicionamiento digital. Y en la fase de inspiración del viajero que usa IA, pierde visibilidad frente a un medio que no pertenece a la industria. La razón no es que NerdWallet sea mejor fuente sobre Hyatt que Hyatt. Es que NerdWallet publica contenido en formatos que los modelos de lenguaje consumen con eficiencia. Hyatt, en gran medida, no.

    Si eso le ocurre a Hyatt, la pregunta para cualquier hotel en México no es si el problema existe. Es si alguien lo está midiendo.

    Lo que los dashboards actuales no registran: las recomendaciones de la IA

    La distribución hotelera tiene una anatomía conocida: el viajero busca en Google, aterriza en una OTA o metabuscador, compara tarifas, hace clic y reserva. Cada paso tiene métricas. Cada canal tiene costos. La industria lleva veinte años optimizando esa cadena.

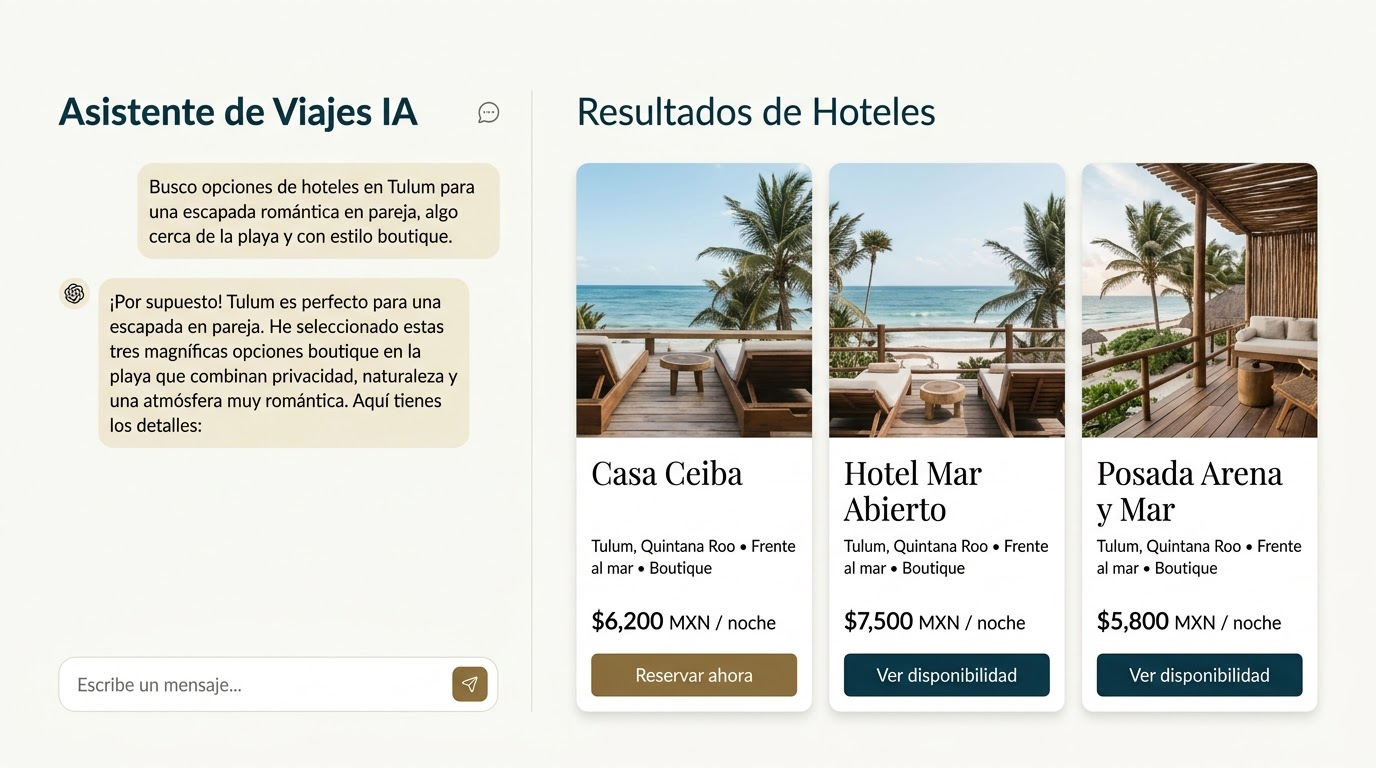
    Lo que está cambiando es que esa cadena tiene ahora un paso previo que ocurre antes de la búsqueda de tarifa: la conversación con un asistente de IA. Cuando alguien pregunta a ChatGPT “¿qué hotel me recomiendas en Tulum para una escapada en pareja en octubre?” o a Gemini “¿dónde quedarme en CDMX si voy por negocios tres noches?”, el modelo construye una respuesta con la información que tiene disponible. Esa respuesta decide qué propiedades entran en consideración. Y frecuentemente, incluye un enlace para reservar.

    Este es el canal cero. No es la primera posición en el metabuscador. Es la recomendación que ocurre antes de que el viajero llegue al metabuscador.

    El problema operativo es que ese canal no aparece en ningún dashboard de distribución convencional. No está en el reporte de mix de canales. No está en el análisis de CPA. No tiene una línea en el presupuesto de marketing. Y mientras no se mide, no se gestiona.

    Por qué las OTAs ya están ganando en ese canal

    El incentivo que tienen Booking.com y Expedia para aparecer bien posicionadas en respuestas de LLMs es el mismo que las llevó a dominar el SEO hace quince años: capturar el clic antes que el hotel y cobrar comisión sobre la reserva. La diferencia es que en esta ocasión el hotel ni siquiera sabe que apareció.

    Los modelos de lenguaje construyen sus respuestas con las fuentes que tienen disponibles en formato estructurado y actualizado. Las OTAs publican contenido hotelero — imágenes, reseñas, tarifas, políticas, atributos de habitación — en formatos que los modelos consumen con facilidad. El sitio web de un hotel independiente en Guadalajara o de una cadena boutique en la Riviera Maya, en la mayoría de los casos, no.

    El resultado es predecible: cuando un LLM recomienda un hotel, el enlace adjunto suele apuntar a la ficha de Booking o Expedia, no al sitio del hotel. La comisión sigue fluyendo. Y el hotel no tiene forma de detectarlo porque el modelo no aparece como referente en Google Analytics ni en el reporte de canales del PMS.

    Hotelrank.ai, plataforma de analítica de visibilidad en IA adquirida recientemente por Lighthouse, midió este fenómeno de forma sistemática. En su estudio sobre el modo IA de Google publicado en 2026, documentó que cuando ese canal genera una recomendación hotelera, el 79% del tráfico permanece dentro del propio entorno de Google (perfil de negocio), el 16.3% va a sitios directos de hoteles y apenas el 3.6% a OTAs. Los datos corresponden a un modo específico de Google y no son extrapolables a todos los LLMs: en Gemini convencional, la plataforma detecta citas a OTAs en entre 37% y 45% de las respuestas sobre viajes, según versión del modelo. Lo que revelan en conjunto es que la distribución de visibilidad varía sustancialmente entre plataformas y entre versiones de un mismo modelo — y que nadie en la industria hotelera latinoamericana lo está midiendo.

    Distribución de tráfico en modo IA de Google al recomendar un hotel

    79%

    Recomendaciones hoteleras generadas por el modo IA de Google — estudio 2026

    Tráfico que permanece en el entorno de Google (perfil de negocio) 79%

    Tráfico que va al sitio directo del hotel 16.3%

    Tráfico que va a OTAs 3.6%

    Fuente: Hotelrank.ai — Google AI Mode Hotel Study, 2026

    Qué hace Hotelrank.ai y qué revela su integración en Lighthouse

    Hotelrank.ai opera desde una premisa técnica directa: si los LLMs son ya un canal de descubrimiento para el viajero, hacen falta herramientas que midan ese canal con la misma granularidad con que se mide el posicionamiento en OTAs o el rendimiento en Google Hotel Ads.

    La plataforma lanza consultas estructuradas a modelos como ChatGPT y Gemini — del tipo “mejores hoteles de negocios en [ciudad]” o “hoteles para fin de semana romántico en [destino]” — y analiza en qué posición aparece una propiedad, con qué atributos la describe el modelo y qué tipo de enlace acompaña la recomendación: sitio directo u OTA. El resultado es un índice de visibilidad en IA por propiedad y destino, con seguimiento competitivo incluido.

    La adquisición por Lighthouse no es un movimiento accidental. Lighthouse — anteriormente OTA Insight — es uno de los proveedores de revenue intelligence más utilizados en la industria hotelera, con presencia consolidada en LATAM. La integración de Hotelrank.ai en su plataforma Connect AI convierte lo que era una herramienta de analítica de LLMs en una capa de gestión activa: los hoteles podrán no solo medir su visibilidad en IA sino alimentar a los modelos con tarifas y disponibilidad en tiempo real para influir en las recomendaciones que reciben los viajeros.

    El movimiento tiene dos lecturas. La corporativa: Lighthouse está apostando que la visibilidad en LLMs se convierte en categoría de producto de revenue intelligence en los próximos 24 meses. La operativa: si un proveedor al que ya suscriben muchos hoteles en México y LATAM incorpora esta métrica en su dashboard habitual, el umbral de adopción para empezar a medir este canal se reduce de forma significativa.

    El problema real no es tecnológico: es de estructura de datos

    La cobertura de este tema tiende a presentarlo como un reto de adopción tecnológica: los hoteles deben implementar MCP (Model Context Protocol), el estándar emergente que permite a los LLMs acceder a datos oficiales de una propiedad en tiempo real — tarifas, políticas, disponibilidad, características de habitaciones. Eso es correcto en términos técnicos. Pero la adopción de MCP es la solución a un problema anterior y más básico.

    El problema de fondo es que los hoteles latinoamericanos llevan años cediendo el control de su información operativa a las OTAs porque ahí estaba el tráfico. La descripción más completa y actualizada de una propiedad boutique en Mérida o de un hotel de playa en Huatulco vive, en la mayoría de los casos, en Booking.com — no en el sitio del hotel. Las políticas de cancelación más accesibles están en Expedia. El historial de reseñas más visible está en Tripadvisor.

    La descripción más completa y actualizada de una propiedad boutique en Mérida o de un hotel de playa en Huatulco vive, en la mayoría de los casos, en Booking.com — no en el sitio del hotel.

    Turismo Inn Insights

    Esa cesión fue una decisión comercial racional en el contexto de la distribución digital de los años 2010. En el contexto de los LLMs, reproduce exactamente la misma lógica de dependencia, pero en una capa anterior y con una diferencia crítica: el hotel ni siquiera sabe que está cediendo presencia. Skift documentó en enero de 2026 que más del 60% de la información hotelera publicada en internet presenta inconsistencias o datos desactualizados. Para el mercado mexicano, la cifra es probablemente mayor — y cuando un LLM construye una respuesta sobre una propiedad en Oaxaca o en Los Cabos, trabaja con esa calidad de información.

    El resultado práctico: el modelo puede recomendar el hotel con una tarifa incorrecta, una política de cancelación equivocada o una descripción que mezcla atributos de otra propiedad. El hotel no lo sabe hasta que el huésped llega con una expectativa que no puede cumplirse.

    Lo que esto significa para la venta directa en México

    Contexto sectorial

    El patrón que ya ocurrió una vez.

    A mediados de los años 2000, la industria hotelera mexicana llegó tarde a entender cómo las OTAs capturaban tráfico — y pagó ese retraso con una dependencia que, para hoteles independientes, hoy promedia entre 40% y 60% de las reservas totales. El canal cero replica la misma lógica de desplazamiento, con una diferencia: las herramientas de medición existen desde el inicio del fenómeno, no una década después.

    Dependencia OTA actual — hoteles independientes México

    40–60% de reservas totales vía Booking.com y Expedia. Fuente: estimación de mercado Turismo Inn.

    Información hotelera con inconsistencias en internet

    Más del 60% de la información hotelera publicada presenta inconsistencias o datos desactualizados. Fuente: Skift, enero 2026.

    La Riviera Maya concentra una de las mayores densidades de resorts vacacionales del Caribe. Los Cabos compite con destinos del Mediterráneo por el segmento de lujo norteamericano. CDMX aparece con regularidad en rankings internacionales de viaje de ciudad. Y ninguno de estos destinos tiene hoy contenido institucional optimizado para alimentar respuestas de LLMs.

    Cuando un viajero europeo o de mercados asiáticos — que operan crecientemente en modo conversacional con asistentes de IA — pregunta a ChatGPT o Gemini sobre hoteles en México, el modelo construye su respuesta con lo que encuentra: listings de OTAs, artículos en blogs de viaje, reseñas de Tripadvisor, contenido en medios anglófonos. No con datos oficiales de los hoteles. No con información actualizada de los destinos.

    La consecuencia directa es pérdida de mercado emisor de alta rentabilidad sin que exista una métrica que la capture. El mix de distribución del hotel muestra correctamente cuántas reservas llegaron por Booking, cuántas por el motor directo, cuántas por el canal corporativo. No muestra cuántas reservas potenciales no llegaron porque el hotel no entró en la conversación que las habría generado.

    Hay un patrón histórico que conviene tener presente. Cuando los metabuscadores y las OTAs empezaron a capturar tráfico de forma masiva a mediados de los años 2000, la industria hotelera mexicana llegó tarde a entender el fenómeno — y pagó ese retraso con una dependencia de OTAs que, para hoteles independientes, hoy promedia entre 40% y 60% de las reservas totales. Esa estructura no surge de una mala decisión puntual. Surge de no haber medido el desplazamiento hasta que la dependencia ya estaba consolidada.

    El canal cero es una oportunidad para no repetir ese patrón. La diferencia con los años 2000 es que las herramientas de medición existen desde el inicio del fenómeno, no una década después.

    La consecuencia estructural

    La consolidación de los LLMs como canal de descubrimiento hotelero no va a ocurrir de forma uniforme ni simultánea. El viajero que hoy reserva directamente en Booking no desaparece mañana. Pero hay un segmento — de mayor ingreso, con patrones de planificación más complejos, proveniente de mercados digitalmente avanzados — que ya usa agentes de IA en la fase de inspiración. Ese segmento es el que más le importa al sector hotelero en términos de ADR y TRevPAR.

    Lo que está cambiando no es el canal donde se completa la reserva. Es quién controla la información que alimenta la recomendación previa a esa reserva. Hoy, esa información la controlan en gran medida las OTAs, los medios de viaje y las plataformas de reseñas — porque son quienes publican contenido estructurado que los modelos consumen.

    La pregunta para un GM o director comercial en México no es si adoptar o no herramientas de visibilidad en IA. Es si el hotel va a esperar a que la dependencia en este canal sea tan profunda como la dependencia en OTAs antes de empezar a medirla. Esa decisión no es tecnológica. Es comercial.

    Fuentes

    1. Skift Research — “AI, Google and the Shift from Keywords to Context in Travel” — 2026 — https://research.skift.com/reports/ai-google-and-the-shift-from-keywords-to-context-in-travel/
    2. Skift Research — “Generative AI’s Impact on Travel” — enero 2026 — https://research.skift.com/reports/generative-ais-impact-on-travel/
    3. Hotelrank.ai — “Google AI Mode Hotel Study 2026” — 2026 — https://hotelrank.ai/research/google-ai-mode-hotel-study-2026
    4. Lighthouse — Comunicado de adquisición de Hotelrank.ai — 2026 — https://www.mylighthouse.com/resources/blog/lighthouse-acquires-hotelrank-ai
    5. Hospitalitynet — Cobertura de la adquisición Lighthouse / Hotelrank.ai — 2026 — https://www.hospitalitynet.org/news/4132521/lighthouse-acquires-hotelrankai-adding-ai-visibility-intelligence-to-connect-ai