Nuevo: Pulso de IA en la Hotelería Mexicana · Léelo →

Categoría: Revenue e Ingresos

Estrategias de revenue management, distribución, pricing y canales de venta para hoteles en México y LATAM.

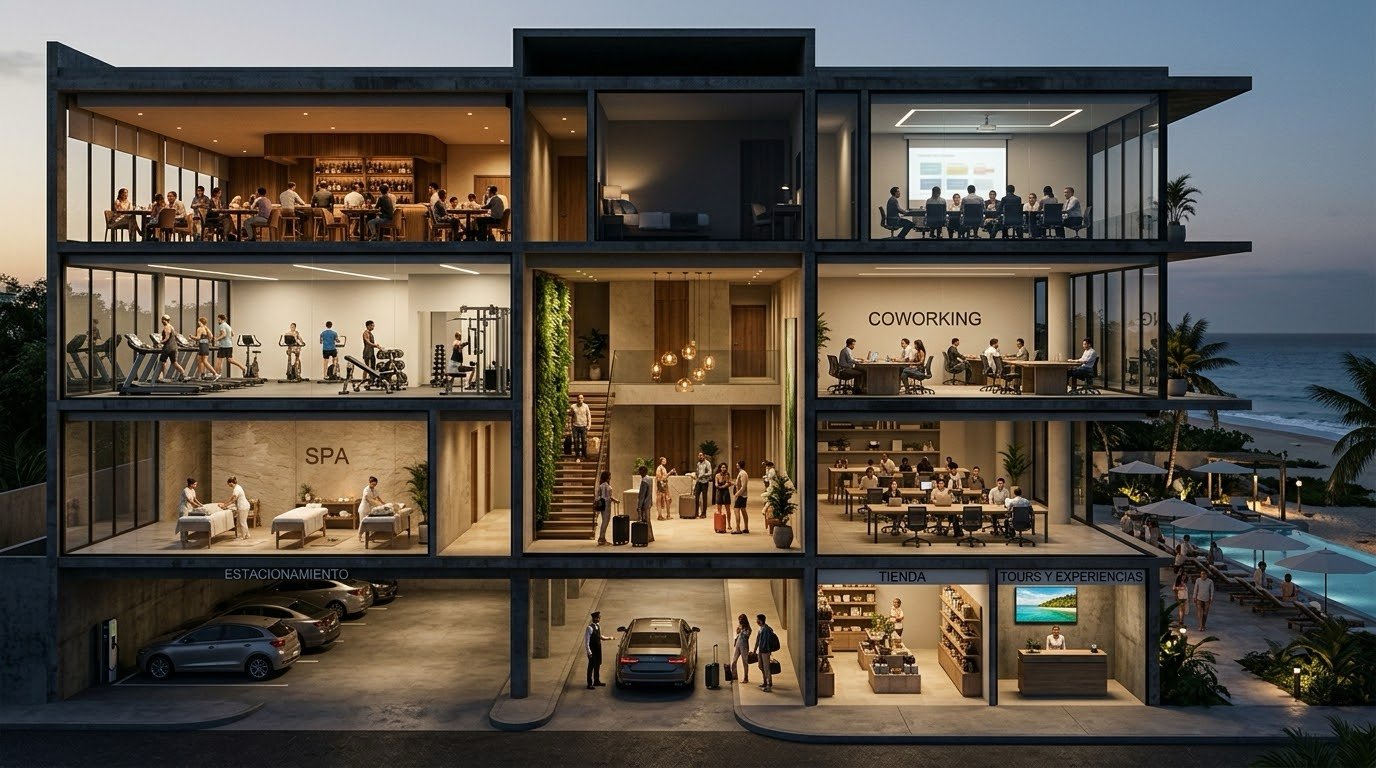
  • El cuarto ya no alcanza. Ingresos auxiliares más allá del RevPAR

    El cuarto ya no alcanza. Ingresos auxiliares más allá del RevPAR

    La industria sabe que el cuarto ya no alcanza y está respondiendo con herramientas. Lo que esas herramientas no resuelven solas es la pregunta organizacional previa: ¿quién en esta propiedad es responsable del TRevPAR?

    Implicaciones por perfil

    Revenue Manager

    Calcula tu TRevPAR real antes de la próxima reunión de estrategia.

    Suma el ingreso total de la propiedad del último trimestre — cuartos, F&B, spa, estacionamiento y otros — y divídelo entre las habitaciones disponibles en ese período. Compara ese número con tu RevPAR. Si la brecha entre ambos es menor al 30%, tu propiedad está dejando ingresos auxiliares sin capturar o sin visibilidad. El siguiente paso es identificar qué centro de ingreso no tiene objetivo activo — ese es tu punto de entrada.

    GM

    Revisa tu estructura de reporte antes de evaluar cualquier herramienta de upselling.

    Si F&B, spa y operaciones de cuartos reportan por separado sin un P&L consolidado por huésped, no tienes los datos para gestionar TRevPAR. La acción concreta es definir quién tiene mandato transversal sobre el ingreso total — puede ser el Revenue Manager con alcance ampliado, puede ser una reunión semanal con todos los jefes de departamento alrededor de una sola métrica. Sin ese mandato explícito, ninguna herramienta de upselling va a mover el número de forma sostenida.

    Owner

    Pide el TRevPAR de los últimos 12 meses desglosado por centro de ingreso.

    Si tu operador no puede entregarlo, eso ya es información: la propiedad no tiene visibilidad sobre cómo se genera el ingreso total. Un RevPAR sólido con TRevPAR débil indica que el operador está llenando cuartos pero no está convirtiendo esa ocupación en valor total de la propiedad. Esa brecha tiene un costo directo en GOP y en valorización del activo.

    Un reporte de HotelData.com publicado en febrero de 2026 registró una caída de TRevPAR del 8.8% interanual en hoteles de Estados Unidos — de 165.95 a 151.34 dólares. RevPAR también cayó. Los márgenes se comprimieron. La demanda no desapareció: se volvió más selectiva y gastó menos fuera del cuarto. El informe lo llama “profit squeeze”. Lo que no nombra es la causa estructural: para una parte significativa de la industria, el modelo de ingresos sigue dependiendo de una sola variable que el hotel controla cada vez menos: la habitación.

    Caída interanual · TRevPAR EE.UU.

    ↓ 8.8%

    Hoteles de Estados Unidos · 2024 vs 2025

    TRevPAR 2024 $165.95

    TRevPAR 2025 $151.34

    Diferencia −$14.61

    Fuente: HotelData.com · Febrero 2026

    RevPAR optimizado, modelo incompleto

    RevPAR — ingreso de habitaciones dividido entre habitaciones disponibles — fue durante décadas el indicador central del desempeño hotelero. Es una métrica útil y seguirá siéndolo. El cambio de mentalidad está en dejar de confundir la parte con el todo.

    Un hotel que optimiza RevPAR sin visibilidad sobre sus otros centros de ingreso puede reportar una tarifa promedio sólida mientras su restaurante pierde dinero, su spa opera por debajo de capacidad y sus salas de reunión permanecen vacías tres días a la semana. En ese hotel, el Revenue Manager está haciendo bien su trabajo dentro de los límites de lo que mide. El modelo, sin embargo, está dejando dinero sobre la mesa en cada habitación ocupada.

    TRevPAR — ingreso total de la propiedad dividido entre habitaciones disponibles — captura esa diferencia. Un TRevPAR en crecimiento con RevPAR plano indica que la estrategia de ingresos auxiliares está funcionando. Un TRevPAR débil con RevPAR sólido revela que el hotel está llenando cuartos pero no está convirtiendo esa ocupación en valor total. Son dos diagnósticos distintos que la métrica tradicional no permite distinguir.

    Que las herramientas no operen sin estrategia.

    La respuesta del mercado al estancamiento de ingresos ha sido, en su mayoría, tecnológica. En agosto de 2025, HSMAI publicó su Ancillary Revenue Strategy Playbook: Going Beyond Room Revenue, posicionando los ingresos auxiliares como driver central de rentabilidad. En ese mismo período, Mews anunció la integración de Atomize como motor de revenue management con IA orientado a “monetizar cada metro cuadrado de la propiedad”. En marzo de 2026, Canary Technologies fue reconocido como mejor software de upselling en los HotelTechAwards, con más de 25,000 reseñas de hoteleros.

    Las señales del mercado son consistentes: la industria sabe que el cuarto ya no alcanza y está respondiendo con herramientas.

    Lo que esas herramientas no resuelven solas es la pregunta organizacional previa: ¿quién en esta propiedad es responsable del TRevPAR? En la mayoría de los hoteles independientes y cadenas regionales de LATAM, la respuesta honesta es que nadie lo es de forma explícita. El Revenue Manager gestiona habitaciones. F&B reporta a Alimentos y Bebidas. El spa tiene sus propios objetivos. El estacionamiento es una línea en el P&L que nadie revisa demasiado. Cada función optimiza su silo. El TRevPAR, si se calcula, es un resultado — no un objetivo gestionado activamente.

    Un proveedor de upselling con IA no cambia esa arquitectura. Puede agregar una capa de automatización encima de ella, pero si los sistemas subyacentes no están integrados — PMS, POS, CRM, RMS hablando entre sí —, las recomendaciones personalizadas no tienen datos suficientes para ser realmente personalizadas. Y si no hay nadie con responsabilidad transversal sobre el ingreso total, la herramienta opera sin estrategia.

    Lo que la tecnología sí puede hacer

    Aclarado el límite, el argumento tecnológico es legítimo en su territorio. La IA aplicada a upselling resuelve un problema real de timing y relevancia: el huésped que recibe una oferta de upgrade genérica en el momento equivocado la ignora o la percibe como presión comercial. El que recibe una recomendación de spa calibrada a su historial de preferencias, entregada en la ventana pre-arrival, en el contexto correcto, la percibe como atención.

    La diferencia no es solo de conversión — es de percepción de valor. Y esa percepción tiene consecuencias directas sobre NPS, reseñas online y probabilidad de retorno, métricas que a su vez afectan la tarifa que el hotel puede sostener en el siguiente ciclo.

    Los proveedores de hotel tech reportan incrementos de 10 a 20% en ingresos auxiliares cuando las ofertas se personalizan con IA y se entregan en momentos clave del journey: post-reserva, pre-llegada, check-in, durante la estancia. Esas cifras vienen de implementaciones donde los sistemas están integrados y hay una estrategia detrás. No son el resultado automático de instalar una herramienta.

    La pregunta que el indicador no hace sola

    En LATAM, la brecha tecnológica complica el panorama. Un hotel independiente en Ciudad de México, Medellín u Oaxaca que opera con un PMS básico desconectado del POS y sin CRM no tiene los datos para que ningún motor de IA funcione bien. Para esas propiedades, la conversación sobre TRevPAR no empieza con una herramienta — empieza con una decisión de arquitectura: qué sistemas necesito conectar, en qué orden, con qué recursos.

    Las cadenas regionales enfrentan una versión distinta del mismo problema: tienen más tecnología, pero en silos. La integración entre sistemas es el proyecto que siempre está en la lista y nunca llega al tope de prioridades hasta que los números lo fuerzan.

    Contexto LATAM · Hoteles independientes y cadenas regionales

    En LATAM, la conversación sobre TRevPAR no empieza con una herramienta — empieza con una decisión de arquitectura.

    Un hotel independiente que opera con un PMS básico desconectado del POS y sin CRM no tiene los datos para que ningún motor de IA funcione bien. Las cadenas regionales enfrentan una versión distinta del mismo problema: más tecnología, pero en silos. La integración entre sistemas es el proyecto que siempre está en agenda y raramente escala a prioridad hasta que los números lo exigen.

    Hotel independiente

    PMS básico sin integración a POS ni CRM. Sin datos consolidados, la IA no tiene con qué personalizar.

    Cadena regional

    Stack más completo, pero en silos por departamento. El TRevPAR existe como número, no como objetivo gestionado.

    El reporte de HotelData.com sobre la caída de TRevPAR en 2025 puede ser ese momento para algunos mercados. La presión ya es visible. La pregunta que el indicador no responde solo es la más importante: ¿quién en tu propiedad tiene mandato para gestionarlo?

    Fuentes
    1. HotelData.com, febrero 2026 — [URL por verificar]
    2. HSMAI Ancillary Revenue Strategy Playbook, agosto 2025 — [URL por verificar]
    3. Mews/Atomize, agosto 2025 — [URL por verificar]
    4. HotelTechAwards 2026, Canary Technologies — [URL por verificar]
  • El canal cero: visibilidad de hoteles en IA

    El canal cero: visibilidad de hoteles en IA

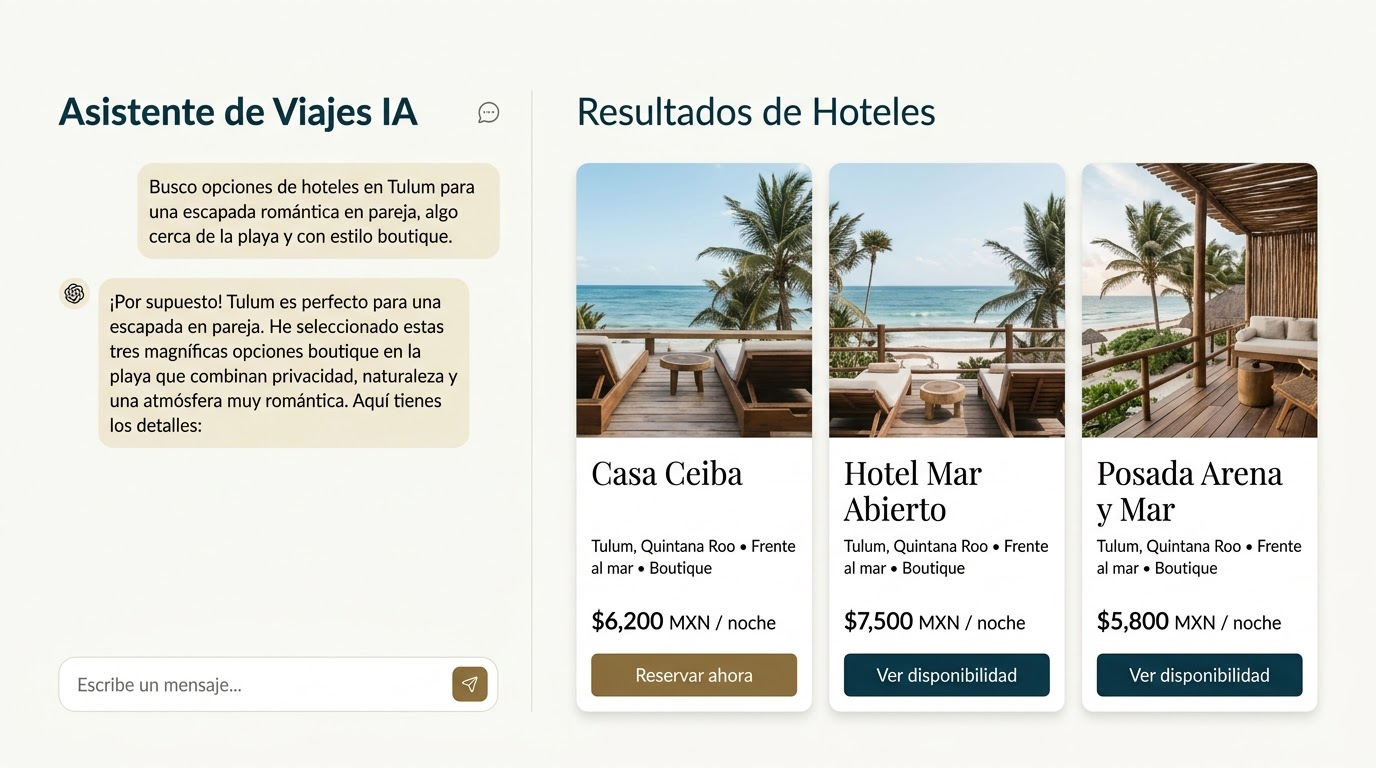
    El canal de distribución que más impacta el margen del hotel se está erosionando en una fase que no aparece en ningún reporte: la conversación con la IA que ocurre antes de que el viajero abra una OTA.

    Implicaciones por perfil

    Director General / GM

    Auditar hoy la presencia de la propiedad en ChatGPT y Gemini con tres prompts sobre el destino y segmento.

    La pregunta operativa es si los LLMs que usan los clientes potenciales de mayor valor citan la propiedad, con qué atributos y a qué canal apuntan. No se necesita nueva tecnología para empezar a medirlo.

    Director Comercial / Revenue

    Identificar si el canal cero tiene línea en el análisis de CPA actual; si no, es una brecha de medición activa.

    El costo de no gestionar este canal es difuso pero acumulativo: share de venta directa que se cede a OTAs en una fase anterior a la que actualmente se mide. La integración Lighthouse + Hotelrank.ai permite añadir esta métrica al dashboard existente sin cambiar de proveedor.

    Owner

    Antes de evaluar herramientas de visibilidad en IA, auditar y centralizar el contenido oficial de la propiedad en el propio dominio.

    La brecha de datos estructurados es más aguda en el hotel independiente: la información más completa de la propiedad probablemente vive en Booking.com, no en el sitio del hotel. Esa cesión es el problema de raíz, y cualquier herramienta de visibilidad en IA opera sobre esa base.

    En abril de 2026, Skift Research analizó cómo los modelos de lenguaje citan a Hyatt cuando un viajero les pregunta sobre esa cadena. La fuente más citada no era Hyatt.com. Era NerdWallet — un sitio de finanzas personales — con 13.6% de las menciones. Más que el sitio oficial de la cadena.

    Hyatt opera programas de marketing digital entre los más desarrollados del sector hotelero global. Tiene décadas de inversión en SEO, contenido y posicionamiento digital. Y en la fase de inspiración del viajero que usa IA, pierde visibilidad frente a un medio que no pertenece a la industria. La razón no es que NerdWallet sea mejor fuente sobre Hyatt que Hyatt. Es que NerdWallet publica contenido en formatos que los modelos de lenguaje consumen con eficiencia. Hyatt, en gran medida, no.

    Si eso le ocurre a Hyatt, la pregunta para cualquier hotel en México no es si el problema existe. Es si alguien lo está midiendo.

    Lo que los dashboards actuales no registran: las recomendaciones de la IA

    La distribución hotelera tiene una anatomía conocida: el viajero busca en Google, aterriza en una OTA o metabuscador, compara tarifas, hace clic y reserva. Cada paso tiene métricas. Cada canal tiene costos. La industria lleva veinte años optimizando esa cadena.

    Lo que está cambiando es que esa cadena tiene ahora un paso previo que ocurre antes de la búsqueda de tarifa: la conversación con un asistente de IA. Cuando alguien pregunta a ChatGPT “¿qué hotel me recomiendas en Tulum para una escapada en pareja en octubre?” o a Gemini “¿dónde quedarme en CDMX si voy por negocios tres noches?”, el modelo construye una respuesta con la información que tiene disponible. Esa respuesta decide qué propiedades entran en consideración. Y frecuentemente, incluye un enlace para reservar.

    Este es el canal cero. No es la primera posición en el metabuscador. Es la recomendación que ocurre antes de que el viajero llegue al metabuscador.

    El problema operativo es que ese canal no aparece en ningún dashboard de distribución convencional. No está en el reporte de mix de canales. No está en el análisis de CPA. No tiene una línea en el presupuesto de marketing. Y mientras no se mide, no se gestiona.

    Por qué las OTAs ya están ganando en ese canal

    El incentivo que tienen Booking.com y Expedia para aparecer bien posicionadas en respuestas de LLMs es el mismo que las llevó a dominar el SEO hace quince años: capturar el clic antes que el hotel y cobrar comisión sobre la reserva. La diferencia es que en esta ocasión el hotel ni siquiera sabe que apareció.

    Los modelos de lenguaje construyen sus respuestas con las fuentes que tienen disponibles en formato estructurado y actualizado. Las OTAs publican contenido hotelero — imágenes, reseñas, tarifas, políticas, atributos de habitación — en formatos que los modelos consumen con facilidad. El sitio web de un hotel independiente en Guadalajara o de una cadena boutique en la Riviera Maya, en la mayoría de los casos, no.

    El resultado es predecible: cuando un LLM recomienda un hotel, el enlace adjunto suele apuntar a la ficha de Booking o Expedia, no al sitio del hotel. La comisión sigue fluyendo. Y el hotel no tiene forma de detectarlo porque el modelo no aparece como referente en Google Analytics ni en el reporte de canales del PMS.

    Hotelrank.ai, plataforma de analítica de visibilidad en IA adquirida recientemente por Lighthouse, midió este fenómeno de forma sistemática. En su estudio sobre el modo IA de Google publicado en 2026, documentó que cuando ese canal genera una recomendación hotelera, el 79% del tráfico permanece dentro del propio entorno de Google (perfil de negocio), el 16.3% va a sitios directos de hoteles y apenas el 3.6% a OTAs. Los datos corresponden a un modo específico de Google y no son extrapolables a todos los LLMs: en Gemini convencional, la plataforma detecta citas a OTAs en entre 37% y 45% de las respuestas sobre viajes, según versión del modelo. Lo que revelan en conjunto es que la distribución de visibilidad varía sustancialmente entre plataformas y entre versiones de un mismo modelo — y que nadie en la industria hotelera latinoamericana lo está midiendo.

    Distribución de tráfico en modo IA de Google al recomendar un hotel

    79%

    Recomendaciones hoteleras generadas por el modo IA de Google — estudio 2026

    Tráfico que permanece en el entorno de Google (perfil de negocio) 79%

    Tráfico que va al sitio directo del hotel 16.3%

    Tráfico que va a OTAs 3.6%

    Fuente: Hotelrank.ai — Google AI Mode Hotel Study, 2026

    Qué hace Hotelrank.ai y qué revela su integración en Lighthouse

    Hotelrank.ai opera desde una premisa técnica directa: si los LLMs son ya un canal de descubrimiento para el viajero, hacen falta herramientas que midan ese canal con la misma granularidad con que se mide el posicionamiento en OTAs o el rendimiento en Google Hotel Ads.

    La plataforma lanza consultas estructuradas a modelos como ChatGPT y Gemini — del tipo “mejores hoteles de negocios en [ciudad]” o “hoteles para fin de semana romántico en [destino]” — y analiza en qué posición aparece una propiedad, con qué atributos la describe el modelo y qué tipo de enlace acompaña la recomendación: sitio directo u OTA. El resultado es un índice de visibilidad en IA por propiedad y destino, con seguimiento competitivo incluido.

    La adquisición por Lighthouse no es un movimiento accidental. Lighthouse — anteriormente OTA Insight — es uno de los proveedores de revenue intelligence más utilizados en la industria hotelera, con presencia consolidada en LATAM. La integración de Hotelrank.ai en su plataforma Connect AI convierte lo que era una herramienta de analítica de LLMs en una capa de gestión activa: los hoteles podrán no solo medir su visibilidad en IA sino alimentar a los modelos con tarifas y disponibilidad en tiempo real para influir en las recomendaciones que reciben los viajeros.

    El movimiento tiene dos lecturas. La corporativa: Lighthouse está apostando que la visibilidad en LLMs se convierte en categoría de producto de revenue intelligence en los próximos 24 meses. La operativa: si un proveedor al que ya suscriben muchos hoteles en México y LATAM incorpora esta métrica en su dashboard habitual, el umbral de adopción para empezar a medir este canal se reduce de forma significativa.

    El problema real no es tecnológico: es de estructura de datos

    La cobertura de este tema tiende a presentarlo como un reto de adopción tecnológica: los hoteles deben implementar MCP (Model Context Protocol), el estándar emergente que permite a los LLMs acceder a datos oficiales de una propiedad en tiempo real — tarifas, políticas, disponibilidad, características de habitaciones. Eso es correcto en términos técnicos. Pero la adopción de MCP es la solución a un problema anterior y más básico.

    El problema de fondo es que los hoteles latinoamericanos llevan años cediendo el control de su información operativa a las OTAs porque ahí estaba el tráfico. La descripción más completa y actualizada de una propiedad boutique en Mérida o de un hotel de playa en Huatulco vive, en la mayoría de los casos, en Booking.com — no en el sitio del hotel. Las políticas de cancelación más accesibles están en Expedia. El historial de reseñas más visible está en Tripadvisor.

    La descripción más completa y actualizada de una propiedad boutique en Mérida o de un hotel de playa en Huatulco vive, en la mayoría de los casos, en Booking.com — no en el sitio del hotel.

    Turismo Inn Insights

    Esa cesión fue una decisión comercial racional en el contexto de la distribución digital de los años 2010. En el contexto de los LLMs, reproduce exactamente la misma lógica de dependencia, pero en una capa anterior y con una diferencia crítica: el hotel ni siquiera sabe que está cediendo presencia. Skift documentó en enero de 2026 que más del 60% de la información hotelera publicada en internet presenta inconsistencias o datos desactualizados. Para el mercado mexicano, la cifra es probablemente mayor — y cuando un LLM construye una respuesta sobre una propiedad en Oaxaca o en Los Cabos, trabaja con esa calidad de información.

    El resultado práctico: el modelo puede recomendar el hotel con una tarifa incorrecta, una política de cancelación equivocada o una descripción que mezcla atributos de otra propiedad. El hotel no lo sabe hasta que el huésped llega con una expectativa que no puede cumplirse.

    Lo que esto significa para la venta directa en México

    Contexto sectorial

    El patrón que ya ocurrió una vez.

    A mediados de los años 2000, la industria hotelera mexicana llegó tarde a entender cómo las OTAs capturaban tráfico — y pagó ese retraso con una dependencia que, para hoteles independientes, hoy promedia entre 40% y 60% de las reservas totales. El canal cero replica la misma lógica de desplazamiento, con una diferencia: las herramientas de medición existen desde el inicio del fenómeno, no una década después.

    Dependencia OTA actual — hoteles independientes México

    40–60% de reservas totales vía Booking.com y Expedia. Fuente: estimación de mercado Turismo Inn.

    Información hotelera con inconsistencias en internet

    Más del 60% de la información hotelera publicada presenta inconsistencias o datos desactualizados. Fuente: Skift, enero 2026.

    La Riviera Maya concentra una de las mayores densidades de resorts vacacionales del Caribe. Los Cabos compite con destinos del Mediterráneo por el segmento de lujo norteamericano. CDMX aparece con regularidad en rankings internacionales de viaje de ciudad. Y ninguno de estos destinos tiene hoy contenido institucional optimizado para alimentar respuestas de LLMs.

    Cuando un viajero europeo o de mercados asiáticos — que operan crecientemente en modo conversacional con asistentes de IA — pregunta a ChatGPT o Gemini sobre hoteles en México, el modelo construye su respuesta con lo que encuentra: listings de OTAs, artículos en blogs de viaje, reseñas de Tripadvisor, contenido en medios anglófonos. No con datos oficiales de los hoteles. No con información actualizada de los destinos.

    La consecuencia directa es pérdida de mercado emisor de alta rentabilidad sin que exista una métrica que la capture. El mix de distribución del hotel muestra correctamente cuántas reservas llegaron por Booking, cuántas por el motor directo, cuántas por el canal corporativo. No muestra cuántas reservas potenciales no llegaron porque el hotel no entró en la conversación que las habría generado.

    Hay un patrón histórico que conviene tener presente. Cuando los metabuscadores y las OTAs empezaron a capturar tráfico de forma masiva a mediados de los años 2000, la industria hotelera mexicana llegó tarde a entender el fenómeno — y pagó ese retraso con una dependencia de OTAs que, para hoteles independientes, hoy promedia entre 40% y 60% de las reservas totales. Esa estructura no surge de una mala decisión puntual. Surge de no haber medido el desplazamiento hasta que la dependencia ya estaba consolidada.

    El canal cero es una oportunidad para no repetir ese patrón. La diferencia con los años 2000 es que las herramientas de medición existen desde el inicio del fenómeno, no una década después.

    La consecuencia estructural

    La consolidación de los LLMs como canal de descubrimiento hotelero no va a ocurrir de forma uniforme ni simultánea. El viajero que hoy reserva directamente en Booking no desaparece mañana. Pero hay un segmento — de mayor ingreso, con patrones de planificación más complejos, proveniente de mercados digitalmente avanzados — que ya usa agentes de IA en la fase de inspiración. Ese segmento es el que más le importa al sector hotelero en términos de ADR y TRevPAR.

    Lo que está cambiando no es el canal donde se completa la reserva. Es quién controla la información que alimenta la recomendación previa a esa reserva. Hoy, esa información la controlan en gran medida las OTAs, los medios de viaje y las plataformas de reseñas — porque son quienes publican contenido estructurado que los modelos consumen.

    La pregunta para un GM o director comercial en México no es si adoptar o no herramientas de visibilidad en IA. Es si el hotel va a esperar a que la dependencia en este canal sea tan profunda como la dependencia en OTAs antes de empezar a medirla. Esa decisión no es tecnológica. Es comercial.

    Fuentes

    1. Skift Research — “AI, Google and the Shift from Keywords to Context in Travel” — 2026 — https://research.skift.com/reports/ai-google-and-the-shift-from-keywords-to-context-in-travel/
    2. Skift Research — “Generative AI’s Impact on Travel” — enero 2026 — https://research.skift.com/reports/generative-ais-impact-on-travel/
    3. Hotelrank.ai — “Google AI Mode Hotel Study 2026” — 2026 — https://hotelrank.ai/research/google-ai-mode-hotel-study-2026
    4. Lighthouse — Comunicado de adquisición de Hotelrank.ai — 2026 — https://www.mylighthouse.com/resources/blog/lighthouse-acquires-hotelrank-ai
    5. Hospitalitynet — Cobertura de la adquisición Lighthouse / Hotelrank.ai — 2026 — https://www.hospitalitynet.org/news/4132521/lighthouse-acquires-hotelrankai-adding-ai-visibility-intelligence-to-connect-ai